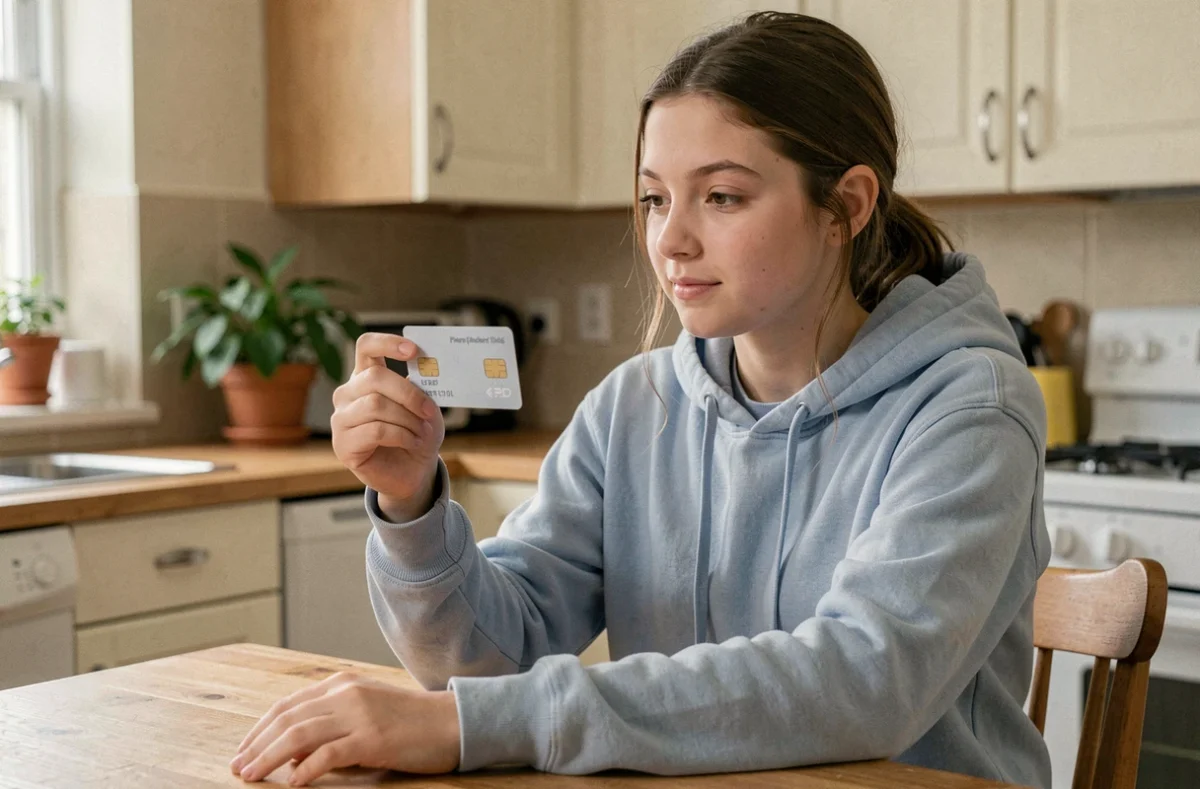
Une puce sans abonnement pour ado répond à une question simple : comment donner de l’autonomie financière à un adolescent sans ouvrir un compte bancaire classique ni payer des frais chaque mois ? La carte prépayée rechargeable est aujourd’hui la réponse la plus répandue. L’ado reçoit une carte physique, les parents chargent de l’argent dessus, et les dépenses sont limitées au solde disponible. Pas de découvert possible. Mais avant de choisir, quelques points méritent d’être vérifiés sérieusement.
Ce que « sans abonnement » veut dire en pratique pour une carte ado
L’absence d’abonnement mensuel ne signifie pas l’absence totale de frais. Une carte prépayée peut facturer les recharges, les retraits au distributeur, les paiements en devises étrangères ou encore l’inactivité prolongée du compte.
Vous avez déjà remarqué une ligne « frais de recharge » dans les conditions générales d’une carte prépayée ? C’est précisément là que le coût réel se cache. Sur une année, ces frais peuvent dépasser le coût d’un abonnement mensuel modéré.
La vraie question à poser avant tout achat : quels actes sont facturés, et à quelle fréquence votre ado en aura-t-il besoin ? Un ado qui recharge souvent de petites sommes paiera plus qu’un ado qui reçoit l’argent de poche en une seule fois par mois.
Comment le contrôle du budget fonctionne sans application bancaire
La plupart des cartes prépayées pour ados sont livrées avec une application mobile. Le parent voit les dépenses en temps réel, peut bloquer la carte ou recharger depuis son téléphone. L’ado consulte son solde directement depuis l’app. Sur le papier, c’est fluide.
Que se passe-t-il si l’ado perd son téléphone ? C’est une situation que les pages concurrentes n’abordent presque jamais, et pourtant elle arrive.
Sans smartphone, l’ado ne peut plus consulter son solde via l’application. Dans certains cas, il ne peut pas non plus faire opposition lui-même : il doit joindre le service client par téléphone ou dépendre du parent pour bloquer la carte depuis l’app parentale. Vérifiez que le numéro de service client est accessible sans connexion internet, et que l’ado le connaît par coeur ou peut le retrouver facilement.
La carte physique continue de fonctionner en paiement sans contact ou par code PIN, même sans téléphone, tant qu’elle n’a pas été bloquée. C’est un point rassurant : la carte reste utilisable même sans application active.
Carte prépayée sans IBAN : une limite à connaître avant de choisir
Certaines cartes prépayées pour ados ne disposent pas d’un IBAN au nom de l’adolescent. Concrètement, cela signifie que des proches (grands-parents, oncles, etc.) ne peuvent pas virer directement de l’argent sur la carte. Seul le parent peut recharger, depuis son propre compte, via l’application ou un virement interne.
Ce n’est pas un problème au quotidien, mais cela devient une limite quand l’ado commence à travailler quelques heures (baby-sitting, petit job d’été) et veut recevoir un premier virement d’un employeur.
Avant de commander une carte, vérifiez si elle dispose d’un IBAN propre à l’ado. Cette information figure généralement dans la fiche produit ou les conditions générales.
Autorisation systématique et voyages scolaires : ce qu’il faut anticiper
Les cartes prépayées fonctionnent presque toutes avec un système d’autorisation systématique. Avant chaque paiement, le terminal vérifie le solde disponible. Si le solde est insuffisant, la transaction est refusée. Pas de découvert : c’est la garantie principale pour les parents.
Ce système a cependant une limite concrète dans certaines situations de voyage. Certains hôtels ou agences de location demandent une préautorisation : ils bloquent temporairement une somme sur la carte pour garantir la réservation. Une carte prépayée peut être refusée dans ce cas, ou bloquer une partie du solde pendant plusieurs jours.
Pour un voyage scolaire en France, ce scénario est rare. Pour un séjour linguistique à l’étranger ou des vacances en autonomie, il vaut mieux en parler à l’ado en amont et prévoir un moyen de paiement de secours.
- Vérifier l’acceptation à l’étranger : la carte est-elle utilisable dans le pays de destination ? Quels frais s’appliquent aux paiements en devises ?
- Prévoir un filet de sécurité : un virement d’urgence possible depuis le compte parent, ou quelques billets en espèces pour les imprévus.
- Tester avant le départ : faire un achat en ligne en euros pour vérifier que la carte est bien activée et fonctionne correctement.
Protection des fonds : néobanque ou établissement de paiement, ce n’est pas la même chose
Toutes les cartes prépayées ne reposent pas sur une banque classique. Certaines sont émises par des établissements de monnaie électronique ou de paiement, qui relèvent d’un régime différent.
Dans une banque classique, les dépôts sont garantis jusqu’à un certain plafond par le Fonds de Garantie des Dépôts et de Résolution. Dans un établissement de paiement, les fonds des clients doivent être cantonnés ou placés sur un compte sécurisé, mais ce mécanisme est différent de la garantie des dépôts bancaires. L’ACPR (Autorité de contrôle prudentiel et de résolution) distingue clairement ces deux régimes.
Pour l’argent de poche d’un ado, les sommes en jeu restent modestes et ce point est rarement décisif. Mais si vous envisagez de laisser plusieurs centaines d’euros sur la carte, il est utile de savoir à quel type d’établissement vous avez affaire.
Les critères concrets pour choisir une puce sans abonnement pour ado
Une fois les bases posées, le choix se ramène à quelques questions pratiques. Voici les points à vérifier avant de commander :
- Le vrai coût annuel : additionnez les frais de recharge, les frais de retrait et les éventuels frais d’inactivité. Comparez ce total au coût d’un abonnement mensuel équivalent.
- La présence ou non d’un IBAN : nécessaire si l’ado doit recevoir des virements de tiers.
- L’accès au service client sans application : un numéro de téléphone joignable directement, que l’ado peut appeler lui-même en cas de perte ou de vol.
- La compatibilité avec les paiements sans contact et en ligne : certaines cartes prépayées ne permettent pas les achats sur internet par défaut, ou nécessitent une activation spécifique.
- Les plafonds de dépenses : sont-ils réglables par les parents ? Peuvent-ils varier selon le type d’achat (retrait, paiement en ligne, paiement en magasin) ?
Une puce sans abonnement pour ado n’est pas une solution universelle. Elle convient parfaitement pour un usage quotidien encadré, avec des recharges régulières et des dépenses prévisibles. Elle demande en revanche un peu de préparation pour les situations atypiques : voyage, perte du téléphone, réception d’un premier virement externe. Poser ces questions avant l’achat évite les mauvaises surprises au mauvais moment.